
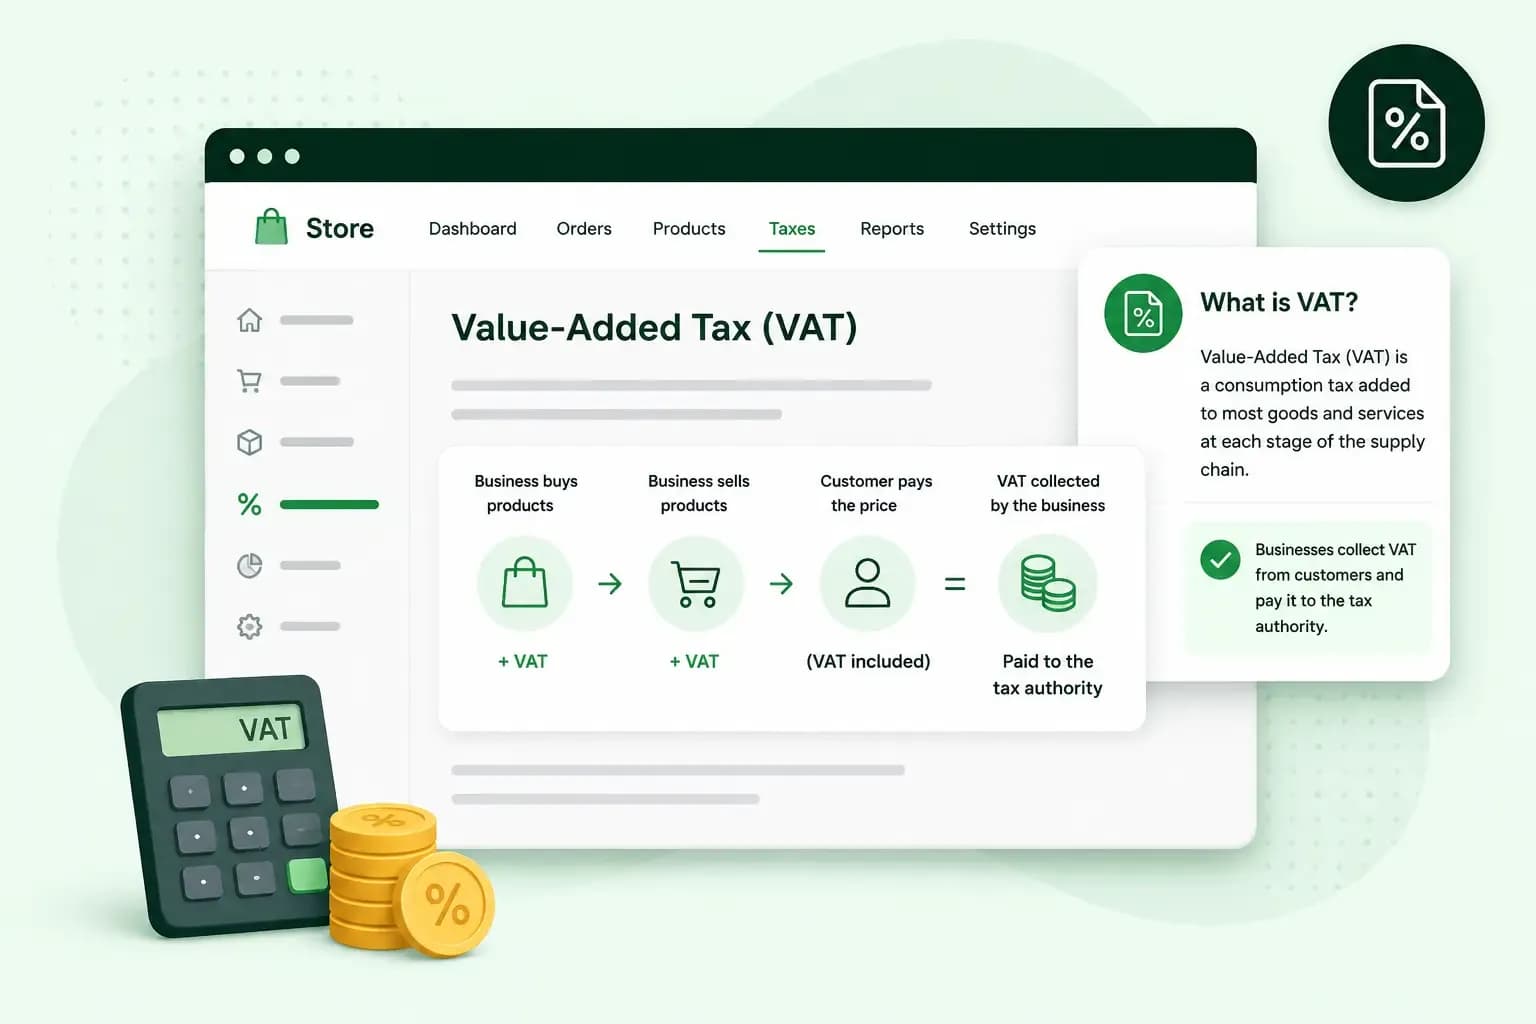
Btw is de afkorting van belasting over de toegevoegde waarde. Het is een belasting op goederen en diensten. Je betaalt ze in de regel in alle stadia van de keten, tot en met de verkoop aan de eindverbruiker. Koop je bijvoorbeeld een boek, dan betaal je daar 6% btw op.
Als ondernemer mag je de btw op je eigen aankopen aftrekken van de btw die je verschuldigd bent. Zo betaalt elke onderneming in de keten alleen btw op wat ze zelf toevoegt, en draagt de eindverbruiker uiteindelijk de volledige btw.
Hoe werkt btw? Een voorbeeld van begin tot eind
Btw loopt door de hele keten, van grondstof tot verkoop, en in de regel rekent elke onderneming btw aan op wat ze verkoopt. Neem je webshop kaarsatelierdewiek.be, waar je handgemaakte kaarsen verkoopt. Voor het voorbeeld rekenen we overal met het standaardtarief van 21%. Je koopt was en lonten voor € 100, en je leverancier rekent je daar € 21 btw op aan.
Op elke kaars die je verkoopt, reken je op jouw beurt btw aan je klant aan. Verkoop je de hele partij voor € 300, dan is dat samen € 63 btw.
In je btw-aangifte zet je de € 21 die je aan je leverancier betaalde tegenover de € 63 die je klanten jou betaalden. Het verschil, € 42, stort je door aan de Schatkist. Dat is 21% van de € 200 die je zelf aan de kaarsen toevoegt. Daar komt de naam belasting over de toegevoegde waarde vandaan.
De btw-tarieven in België
In België zijn er drie btw-tarieven, en voor sommige goederen en diensten geldt uitzonderlijk een nultarief. Welk tarief je aanrekent, hangt af van wat je verkoopt. Het koninklijk besluit nr. 20 legt vast welk tarief voor welke goederen en diensten geldt.
- 21%, het standaardtarief. Dit tarief geldt in de regel, tenzij het koninklijk besluit voor een categorie van goederen of diensten een gunstiger tarief vastlegt.
- 12%, het tussentarief. Dit geldt bijvoorbeeld voor catering, sociale woningbouw en margarine.
- 6%, het verlaagde tarief. Dit geldt bijvoorbeeld voor voedingsproducten, water, geneesmiddelen, boeken en vervoer.
- 0%, het nultarief. Dit tarief is een uitzondering en geldt bijvoorbeeld voor kranten en andere periodieke publicaties.
Als je twijfelt over het tarief van een product, kijk dan in het overzicht van de btw-tarieven van FOD Financiën. Je kan het ook aan je boekhouder vragen voor je je prijzen vastlegt.
Btw berekenen van exclusief naar inclusief btw
Een prijs exclusief btw is de prijs zonder btw, een prijs inclusief btw is wat je klant uiteindelijk betaalt. De btw bereken je altijd op de prijs zonder btw.
Voor je partij kaarsen van € 300 zonder btw is 21% btw dus € 63, en je klant betaalt € 363 inclusief btw. Als je alleen de prijs inclusief btw kent, deel je die door 1,21. Zo kom je van € 363 terug op € 300 zonder btw, en het verschil van € 63 is de btw. Geldt het verlaagde tarief van 6%, dan deel je door 1,06.
Verkoop je aan particulieren, zet de prijzen op je e-commerce website dan inclusief btw. Zo is het bedrag dat je klant ziet ook het bedrag dat hij betaalt.
Moet je als zelfstandige btw aanrekenen?
Ja, zodra je op regelmatige en zelfstandige basis goederen levert of diensten verricht, met of zonder winstoogmerk en in hoofdberoep of in bijberoep. Je onderneming is dan btw-plichtig, en je registreert je bij de btw voor je je activiteit start. Begin je pas, dan lees je in ons artikel over een eigen bedrijf starten welke stappen er nog bij komen.
Soms reken je geen btw aan. Sommige activiteiten zijn vrijgesteld van btw, zoals medische zorg door artsen, onderwijs en bepaalde sociaal-culturele activiteiten. Daarnaast bestaat de vrijstellingsregeling voor kleine ondernemingen. Bedraagt je jaarlijkse omzet niet meer dan € 25.000 exclusief btw, dan kan je die regeling gebruiken. Je rekent je klanten dan geen btw aan, dient geen periodieke aangiften in en stort geen btw door.
Onder de vrijstellingsregeling mag je de btw op je eigen aankopen niet aftrekken. Je hebt ook nog altijd een btw-nummer nodig en je geeft elk jaar uiterlijk op 31 maart je omzet van het voorgaande jaar door. Btw-eenheden en bepaalde sectoren zijn van de regeling uitgesloten. Dat geldt bijvoorbeeld voor werk in onroerende staat, de levering van oude materialen en kleine ondernemingen die een geregistreerd kassasysteem moeten gebruiken.
Als je vooral aan particulieren verkoopt en weinig inkoopt, is de vrijstellingsregeling meestal de beste keuze. Je verliest dan weinig aftrekbare btw en je hebt minder administratie. Verkoop je vooral aan bedrijven of koop je veel in, kies dan de normale regeling, zodat je de btw op je aankopen kan aftrekken. Bespreek je keuze voor je start met je boekhouder.
Hoe stort je de belasting toegevoegde waarde door?
Je geeft de btw aan in je periodieke btw-aangifte en stort daarna het verschil door. In die aangifte vermeld je de btw die je aan je klanten aanrekende en de btw die je mag aftrekken. Zo wordt het verschil tussen de verschuldigde en de aftrekbare btw duidelijk. Je dient de aangifte in principe elektronisch in via Intervat, de online toepassing van FOD Financiën.
De maandelijkse aangifte is de regel. Bedraagt je omzet niet meer dan € 2.500.000 exclusief btw, dan kan je onder voorwaarden kiezen voor een aangifte per kwartaal in plaats van per maand. De uiterste data voor je aangifte en je betaling staan in de btw-kalender.
Bewaar je aankoopfacturen tien jaar, gerekend vanaf 1 januari van het jaar na hun factuurdatum, want ze bewijzen de btw die je aftrekt. Alles wat je in je boekhouding inschrijft, moet je met een bewijsstuk kunnen staven. Je inkomende facturen hou je bovendien bij in een apart boek.
Verkopen aan klanten in andere EU-landen
Sinds 1 juli 2021 betaal je de btw op verkopen aan particulieren in een ander EU-land in principe in het land waar de goederen aankomen. Dat geldt voor je webshop zodra je sinds 1 januari van dit jaar of in het voorgaande jaar voor meer dan € 10.000 aan goederen aan andere EU-landen verkocht hebt, dit jaar al vanaf de verkoop waarmee je over die grens gaat. Je past dan het btw-tarief van het land van bestemming toe. Blijf je onder die grens en ben je alleen in België gevestigd, dan reken je Belgische btw aan, al mag je er ook voor kiezen om de btw van het land van bestemming toe te passen.
Voor die afstandsverkopen bestaat een vereenvoudigd systeem, het éénloketsysteem OSS, ongeacht het land van waaruit je de goederen verstuurt. Via OSS geef je de btw voor al die landen in België aan, zodat je je niet in elk land apart moet registreren.
Met het juiste tarief en de berekening hierboven zet je je prijzen meteen correct online. Als je nog geen online winkel hebt, kan je je eigen webshop starten en je eerste producten met de juiste prijs toevoegen.
Een webshop waarin je klanten online betalen. Op je verkopen rekenen we geen commissie aan, al betaal je wel de gewone verwerkingskosten van Stripe of PayPal.
Maak je webshopAanbevolen blogartikelen
 Online Marketing19 okt 2026
15 ideeën voor Black Friday-marketing
Haal het maximale uit Black Friday met 15 marketingideeën om klanten aan te trekken en je verkoop te boosten. Ontdek hoe je je aanbod promoot, meer shoppers bereikt en je campagne laat opvallen. Online Marketing30 dec 2025
AI en SEO: een gids voor zoekmachineoptimalisatie met AI
AI en SEO: een eenvoudige gids. Ontdek hoe slimme technologie je SEO werk makkelijker en sneller maakt. Online Marketing11 nov 2025
Wat zijn topic clusters?
SEO topic clusters helpen jou met het bouwen van autoriteit over bepaalde onderwerpen. Word snel beter zichtbaar! Ontdek hier hoe je deze clusters maakt.